Vos tenues professionnelles passent-elles vraiment en charge ?
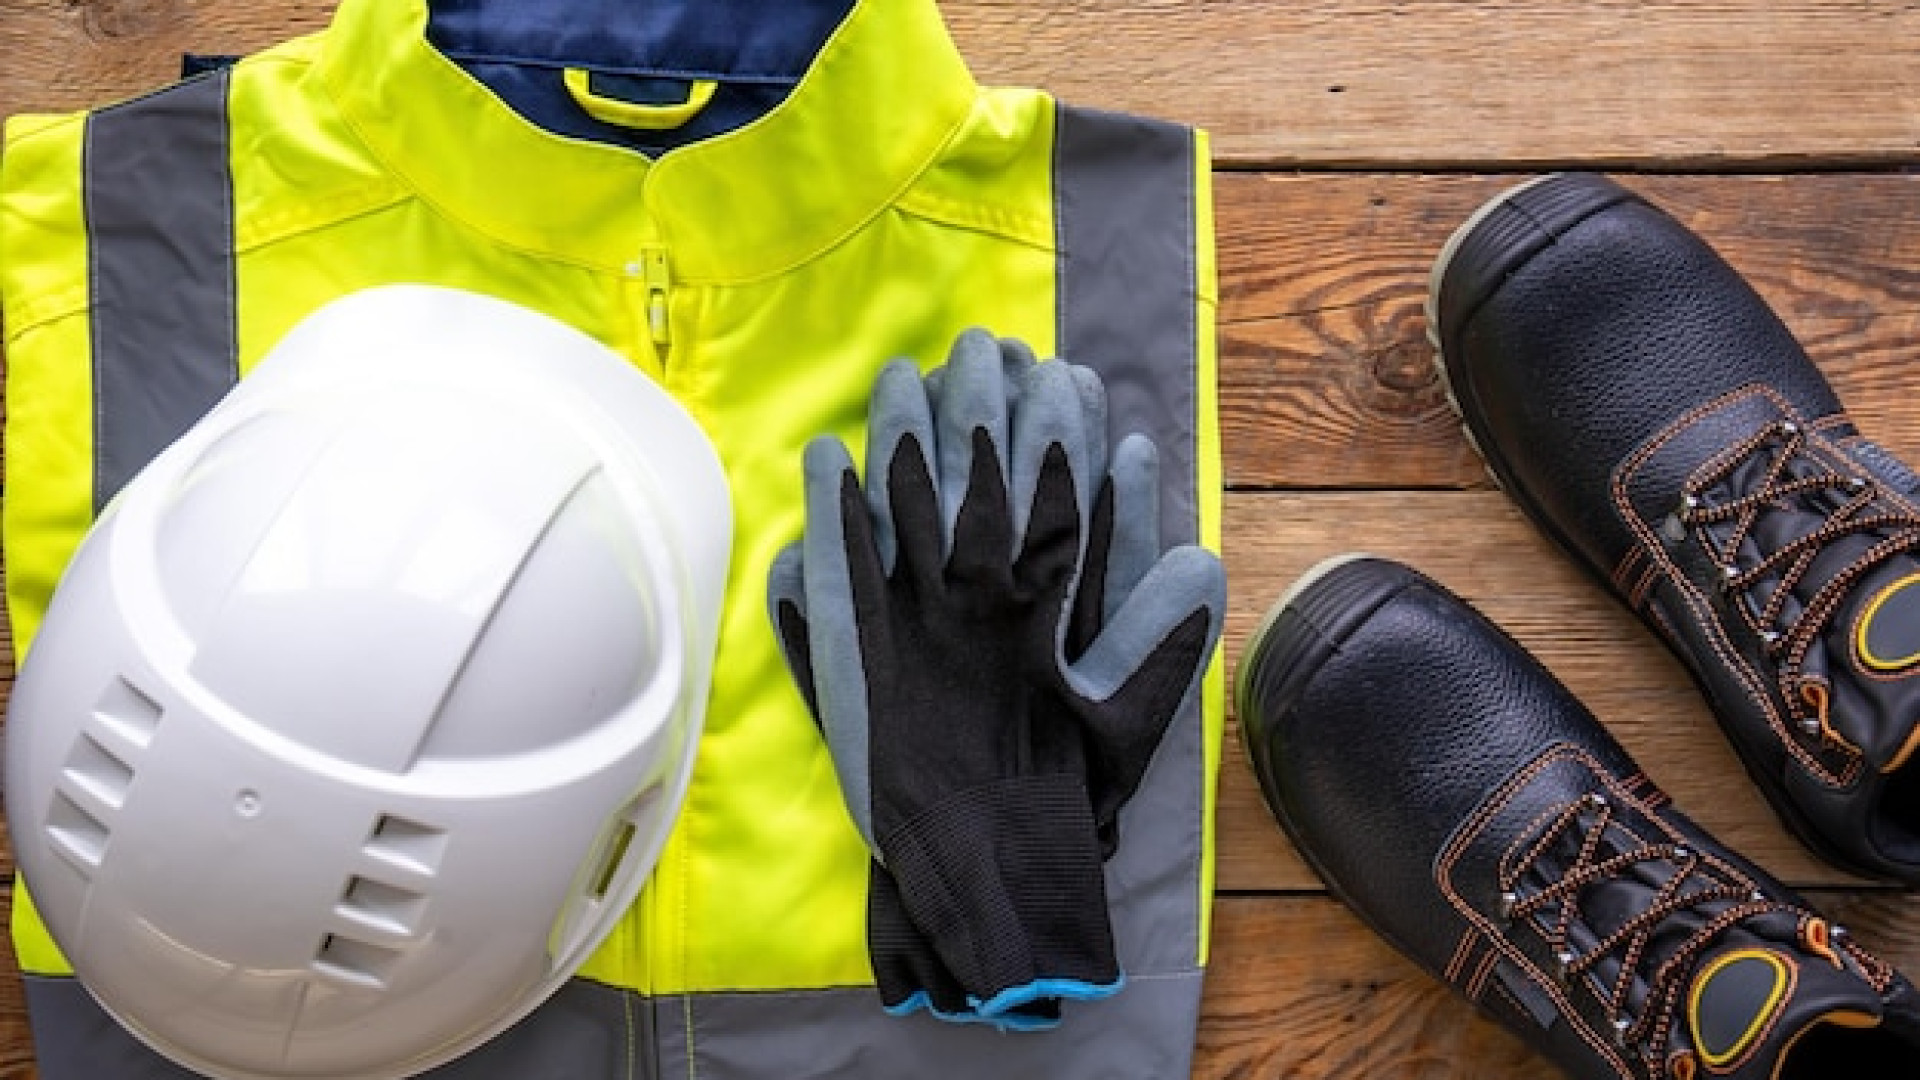
Un bleu de travail, des chaussures de sécurité, un tablier aux couleurs de l’enseigne : ces dépenses semblent anodines, mais leur traitement fiscal et comptable mérite attention. Entre obligations légales, conditions de déductibilité et règles d’entretien, les dirigeants de TPE et d’artisans font face à quelques subtilités que l’administration fiscale ne pardonne pas toujours.
Ce que la loi impose à l’employeur
Le Code du travail est clair : lorsque la nature particulièrement insalubre ou salissante des travaux l’exige, l’employeur doit fournir gratuitement les vêtements de travail appropriés (article R4321-4). Cette obligation s’étend à l’entretien des tenues. Les frais de nettoyage et de réparation sont à la charge de l’entreprise, même si rien n’a été prévu dans le contrat de travail du salarié, comme l’a confirmé la Cour de cassation dans un arrêt du 14 février 2018.
Concrètement, si les salariés lavent leurs vêtements chez eux, l’employeur doit compenser : soit par une prime de salissure, soit par un remboursement sur justificatifs. Le lavage à domicile pose par ailleurs un problème de traçabilité, et s’avère impossible dans certains secteurs à risque (manipulation de produits chimiques, santé). Les modalités restent libres dans leur forme, mais sont souvent encadrées par la convention collective applicable.
À noter : les vêtements de travail ne sont pas des EPI au sens réglementaire. Un EPI protège contre un risque professionnel identifié ; une tenue de travail répond à des impératifs d’hygiène, d’image ou de sécurité générale, sans nécessairement relever du même régime.
Déductibilité fiscale : la règle de la spécificité
Pour bien traiter fiscalement vos vetements de travail, encore faut-il maîtriser leur comptabilisation et les conditions qui ouvrent droit à la déduction. Le principe posé par le BOFiP est simple : seuls les vêtements qui ne se portent pas dans la vie courante sont déductibles. Bleus de chantier, tenues isolantes, uniformes aux couleurs de l’entreprise : oui. Costumes, tailleurs, cravates : non, même portés tous les jours au bureau.
Trois conditions doivent être réunies simultanément : la dépense doit découler directement de l’activité professionnelle, être justifiée par une facture, et ne pas avoir déjà été remboursée par l’employeur. Les frais de nettoyage suivent la même logique et sont également déductibles, y compris de façon forfaitaire en prenant pour référence les tarifs des blanchisseurs professionnels.
Les travailleurs indépendants peuvent déduire ces achats comme charges professionnelles, à condition de les enregistrer en comptabilité. Les salariés, eux, doivent opter pour les frais réels (en renonçant à l’abattement de 10 %) et reporter le montant en case 1AK de leur déclaration. Quant aux micro-entrepreneurs, leur régime forfaitaire ne permet pas de déduction au réel : les charges vestimentaires sont réputées couvertes par l’abattement appliqué au chiffre d’affaires. Dans tous les cas, les justificatifs doivent être conservés pendant trois ans.
Exonération de cotisations sociales : trois conditions à respecter
Les dépenses liées à l’acquisition ou à la location de tenues professionnelles peuvent être exonérées de cotisations sociales, à condition que l’entreprise reste propriétaire des vêtements (ou le prestataire, en cas de location), que le port en soit obligatoire (règlement intérieur ou convention collective) et que les tenues ne puissent pas être portées en dehors du travail. Si ces trois critères sont remplis, les dépenses sont traitées comme des frais d’entreprise et ne rentrent pas dans la base de calcul des cotisations.
Ces règles s’appliquent aussi bien aux tenues de protection qu’aux uniformes à l’effigie de l’enseigne, fréquents dans la restauration, le commerce ou les métiers de service.
Au final, bien traiter ses vêtements de travail sur le plan comptable et fiscal, c’est avant tout éviter deux écueils : déduire des tenues non éligibles (costume, vêtements de ville) et négliger la conservation des factures. Des erreurs qui, en cas de contrôle, peuvent coûter bien plus cher que le vêtement lui-même.